Você paga a mensalidade do plano de saúde, mas, quando chegam as cobranças de coparticipação, o valor da fatura aumenta de forma preocupante? Para famílias que dependem de consultas frequentes e terapias contínuas, esses custos podem comprometer o orçamento e até ameaçar a continuidade do tratamento.
A coparticipação é permitida, mas isso não significa que a operadora possa cobrar qualquer valor. O Superior Tribunal de Justiça (STJ) reconhece limites importantes para evitar que essa cobrança se torne um obstáculo ao acesso às terapias do seu filho!
O fato de a cobrança estar prevista no contrato não significa que ela seja sempre válida. Entenda quando a coparticipação pode ser abusiva e quais medidas podem ser adotadas para proteger seus direitos.
O que é coparticipação no plano de saúde?
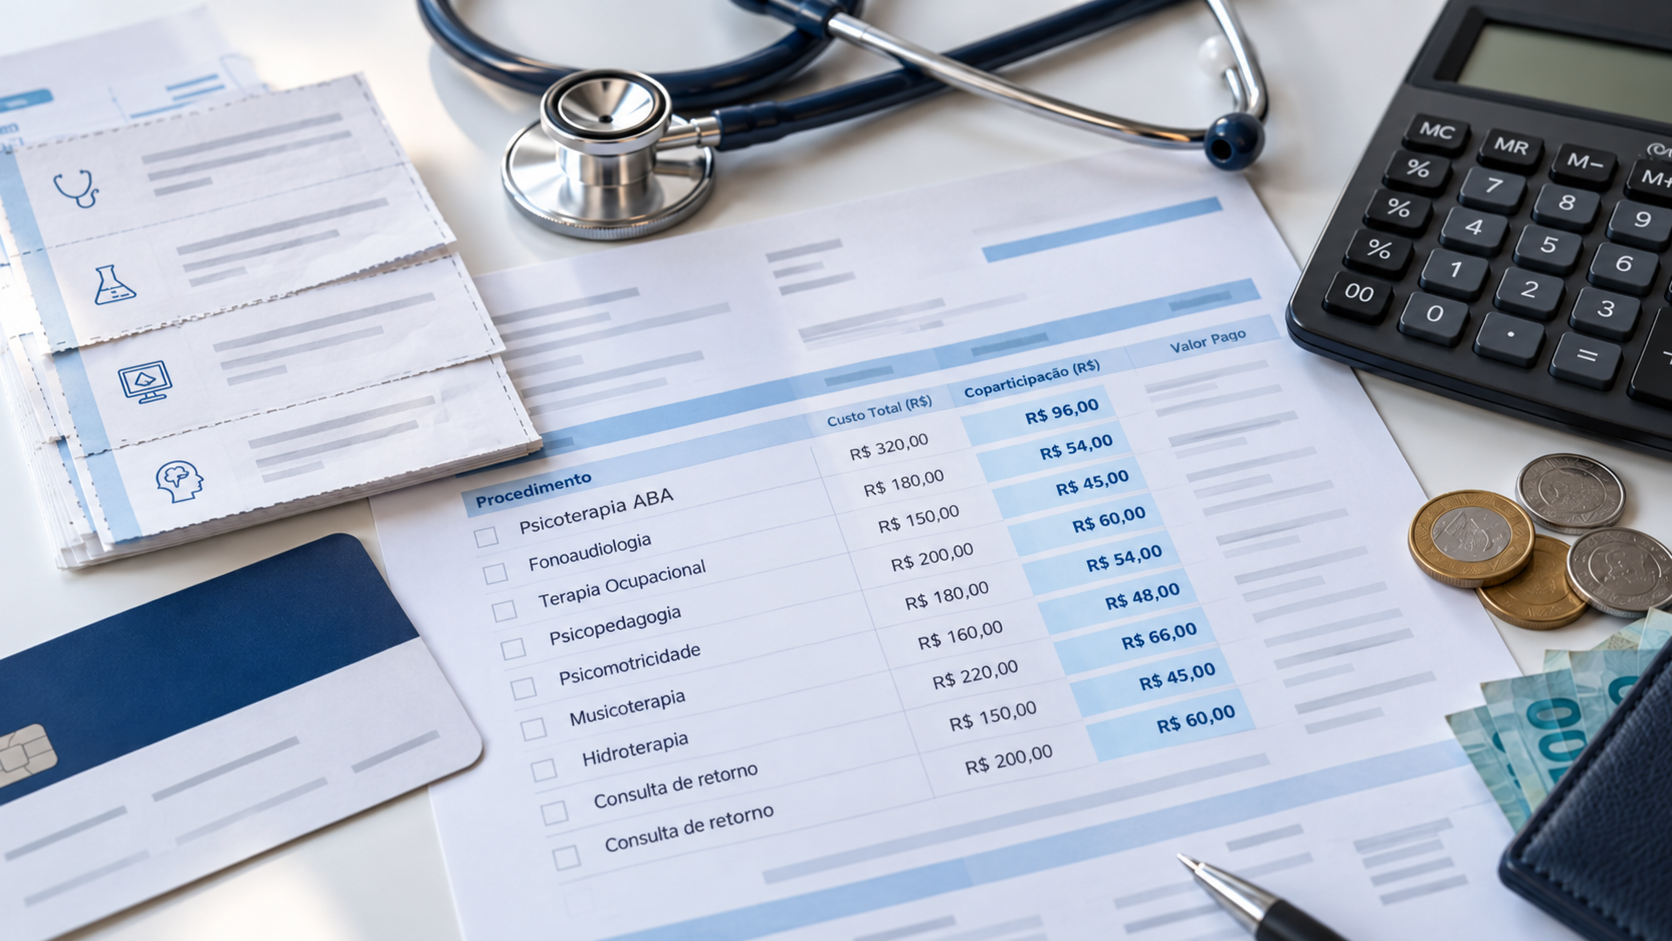
Nos planos com coparticipação, o beneficiário paga a mensalidade e, além dela, um valor adicional quando utiliza determinados serviços, como consultas, exames e sessões terapêuticas. A cobrança pode ocorrer nos planos individuais, familiares ou coletivos, conforme as condições contratadas.
Em contrapartida, a mensalidade dessa modalidade costuma ser menor do que a de planos equivalentes sem coparticipação. Entretanto, a economia inicial pode perder sentido quando o beneficiário precisa de atendimentos frequentes e recebe cobranças excessivas.
Quais são os limites da coparticipação segundo o STJ?
No julgamento do REsp nº 2.001.108/MT, o STJ estabeleceu parâmetros relevantes para impedir cobranças desproporcionais. Esse entendimento também foi destacado na edição nº 270 da publicação Jurisprudência em Teses, divulgada pelo tribunal em 2025.
- Previsão contratual clara: a coparticipação e as condições de sua cobrança devem estar previstas no contrato, de forma que o beneficiário compreenda quando e como será cobrado, inclusive por procedimento ou grupo de procedimentos.
- Limite de 50% por procedimento: o STJ adota como parâmetro máximo 50% do valor contratado entre a operadora e o prestador do serviço. Esse percentual não é calculado sobre a mensalidade do beneficiário.
- Limite para o desembolso mensal: o tribunal também reconhece como referência que o valor pago mensalmente a título de coparticipação não ultrapasse o da mensalidade do plano do beneficiário. A aplicação desse parâmetro depende das circunstâncias do caso.
- Proibição de barreiras excessivas ao tratamento: ainda que prevista no contrato, a cobrança é considerada abusiva quando funciona como obstáculo para o acesso à saúde. Se as taxas cobradas inviabilizam, na prática, a continuidade de um tratamento necessário, a abusividade está configurada.
Exemplo: se a mensalidade do plano é de R$ 400,00 e chegam R$ 1.000,00 de coparticipação em um único mês, existe fundamento relevante para examinar a forma de cobrança à luz do entendimento do STJ.
Esses parâmetros são relevantes para identificar possíveis abusos, mas sua aplicação exige análise do contrato, das faturas e das circunstâncias de cada caso. Uma cobrança elevada não significa, por si só, que todo o valor exigido seja indevido.
Quando a coparticipação do plano de saúde pode ser abusiva?
Alguns sinais merecem especial atenção: cobranças que não estão claramente previstas no contrato; valores sem discriminação dos procedimentos realizados; percentuais incompatíveis com os parâmetros reconhecidos pela Justiça; faturas que acumulam coparticipações muito superiores à mensalidade; e, principalmente, despesas que tornam inviável a continuidade de um tratamento necessário.
Não é necessário aceitar uma cobrança como correta apenas porque ela aparece no boleto. A regularidade dos valores pode ser verificada a partir do contrato, dos extratos de utilização e do histórico de pagamentos.
Coparticipação em terapias para autismo: o plano pode cobrar?
Essa discussão é especialmente importante para famílias de crianças e adolescentes com transtorno do espectro autista (TEA), que frequentemente precisam de acompanhamento multidisciplinar contínuo, com várias sessões ao longo da semana.
A Agência Nacional de Saúde Suplementar (ANS) assegura, nos planos regulamentados com cobertura ambulatorial, sessões sem limitação numérica com psicólogos, fonoaudiólogos, terapeutas ocupacionais e fisioterapeutas, conforme a indicação assistencial. Isso não significa, por si só, que todas essas sessões sejam isentas de coparticipação.
O ponto decisivo é que a coparticipação não pode ser utilizada, na prática, como um mecanismo para inviabilizar o tratamento. Quando a soma das cobranças se torna excessiva e ameaça a continuidade das terapias, a situação merece avaliação jurídica, inclusive quanto à possibilidade de limitar o desembolso mensal.
Esse cuidado também se aplica a pacientes com paralisia cerebral, síndromes genéticas e outras condições que exigem tratamentos contínuos.
Quais direitos podem ser buscados diante da cobrança abusiva?
Conforme as particularidades do contrato e da cobrança, é possível discutir judicialmente:
- Revisão e limitação da coparticipação: para corrigir cobranças irregulares e adequar os valores ou sua forma de exigência aos parâmetros aplicáveis.
- Devolução de valores pagos indevidamente: quando a análise demonstrar que houve cobrança sem fundamento contratual ou em desacordo com os limites pertinentes.
- Continuidade do tratamento: em situações de risco concreto de interrupção de terapias necessárias, pode ser cabível solicitar uma medida de urgência para afastar restrições indevidas.
- Indenização por danos morais: em situações nas quais a conduta da operadora tenha provocado prejuízos que ultrapassem o mero desacordo contratual, desde que presentes os requisitos legais.
Essas medidas não são automáticas. Por isso, identificar quais valores são efetivamente indevidos e demonstrar os impactos das cobranças é essencial para definir a estratégia adequada.
O que fazer se o plano está cobrando coparticipação excessiva?
O primeiro passo é reunir os documentos que permitam compreender e comprovar a cobrança:
- Contrato do plano e eventuais aditivos, para verificar as regras de coparticipação.
- Boletos, extratos e comprovantes de pagamento, preferencialmente de vários meses, para demonstrar a evolução dos valores.
- Laudos médicos, prescrições e relatórios terapêuticos, especialmente quando o tratamento é contínuo.
- Protocolos, e-mails e mensagens com a operadora, inclusive pedidos de esclarecimento e eventuais negativas de atendimento.
Também é possível questionar os valores diretamente à operadora e registrar reclamação na ANS. Se houver urgência, principalmente risco de interrupção do tratamento, a avaliação de medidas judiciais não precisa ficar condicionada ao encerramento de todas as tentativas administrativas.
Evite interromper tratamentos ou suspender pagamentos por conta própria sem avaliar as consequências contratuais e assistenciais. Procure um advogado especialista para entender melhor sobre os seus direitos!
Cobranças excessivas não devem comprometer o acesso ao tratamento
A coparticipação existe para compartilhar parte dos custos de utilização do plano de saúde, e não para transferir ao paciente um encargo capaz de inviabilizar a assistência contratada. Por isso, cobranças elevadas e repetidas, especialmente em tratamentos contínuos, precisam ser analisadas com atenção.
O escritório Nunes & Gonçalves Advogados atua em Direito da Saúde e na defesa de beneficiários de planos de saúde, incluindo questões relacionadas à continuidade de terapias, cobranças indevidas e tratamentos de pessoas com TEA.
A análise do contrato, das faturas e da documentação médica permite identificar possíveis abusividades e avaliar medidas para adequar a cobrança, buscar a restituição de valores indevidos e preservar o acesso ao tratamento, conforme as circunstâncias de cada caso.
Se a coparticipação passou a comprometer o orçamento ou a continuidade do tratamento de sua família, conheça nossa atuação em Direito da Saúde e entre em contato com nossa equipe pelo WhatsApp.